La Orden Ejecutiva 14406, firmada el 19 de mayo, pide a bancos y reguladores revisar reglas de identificación de clientes. Su plazo de 180 días vence a mediados de noviembre.
La Orden Ejecutiva 14406, titulada «Restoring Integrity to America’s Financial System», fue firmada por el presidente Donald Trump el 19 de mayo de 2026. No prohíbe enviar dinero al extranjero, pero ordena al gobierno federal revisar cómo los bancos identifican a sus clientes y evalúan el riesgo de quienes no tienen autorización de trabajo. Esa revisión puede afectar a familias latinas que usan cuentas bancarias y envían remesas.
El texto oficial no contiene las palabras «remittance» ni «money transmitter». Sí cita las «Low-dollar cross-border funds transfers», es decir, transferencias transfronterizas de bajo monto, entre las operaciones que vincula con financiamiento del terrorismo, narcóticos y trata de personas, según la orden publicada por la Casa Blanca.
Qué ordena el texto
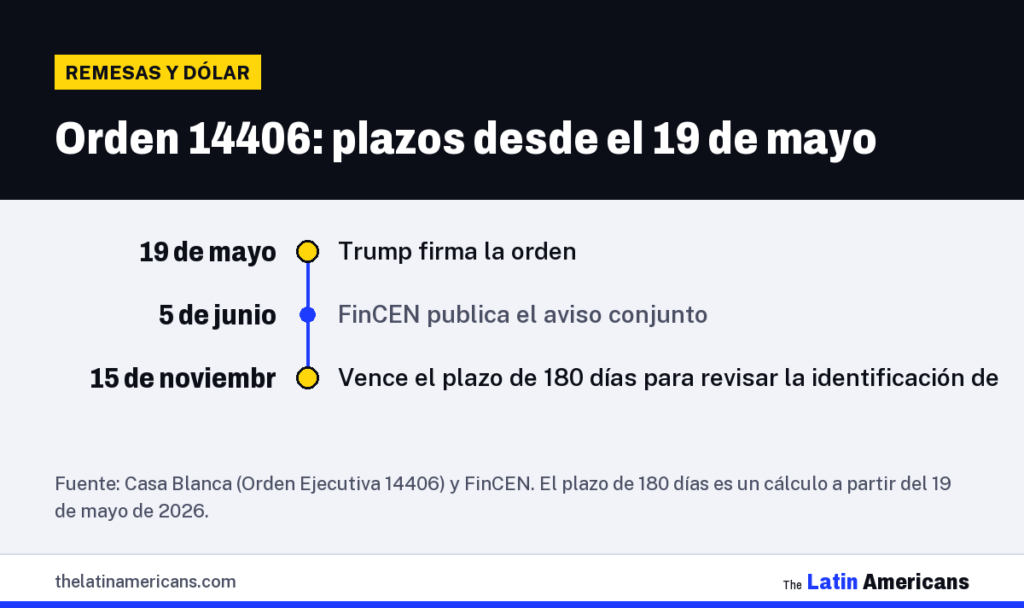
La orden fija tareas con plazos contados desde la firma. A los 60 días, el secretario del Tesoro debe emitir un aviso a las instituciones financieras con señales de alerta, entre ellas la actividad de negocios de servicios monetarios no registrados. En el mismo plazo, la Oficina para la Protección Financiera del Consumidor (CFPB) debe considerar aclarar las normas de capacidad de pago, y cada regulador federal debe emitir guía sobre los riesgos de crédito de la población sin autorización de trabajo.
A los 90 días, el Tesoro y los reguladores deben proponer cambios a las reglas de debida diligencia de clientes de la Ley de Secreto Bancario. A los 180 días deben considerar cambios a los programas de identificación de clientes, incluidos los riesgos que plantean las «foreign consular identification cards», las identificaciones consulares extranjeras. Los reguladores son la Reserva Federal, la Oficina del Contralor de la Moneda (OCC), la Corporación Federal de Seguro de Depósitos (FDIC) y la Administración Nacional de Cooperativas de Crédito (NCUA).
Contando 180 días desde el 19 de mayo, el último plazo cae alrededor del 15 de noviembre de 2026. Es un cálculo a partir del texto de la orden, no una fecha publicada por el gobierno.
El ITIN, en el centro
La orden señala que el uso del Número de Identificación Personal del Contribuyente (ITIN) en lugar de un número de Seguro Social o de una visa con autorización de trabajo «may be identified as a risk factor», es decir, puede considerarse un factor de riesgo. La hoja informativa de la Casa Blanca lo vincula con casos en que se abren cuentas u obtienen créditos sin presencia legal verificada.
La orden también crea el marco para que los bancos obtengan más información de sus clientes cuando haya indicios de riesgo. No establece una prohibición de atender a personas con ITIN, y su texto indica que no crea derechos exigibles ante la ley.
Lo que ya se ha hecho
El 5 de junio de 2026, la Red de Control de Delitos Financieros (FinCEN), del Departamento del Tesoro, publicó un aviso conjunto sobre poblaciones sin autorización de trabajo y sus empleadores, en el que pide a las instituciones financieras vigilancia ante los riesgos del empleo no autorizado. La página de FinCEN no menciona las remesas.
Este documento no ha sido confirmado en detalle por esta redacción más allá de su descripción oficial: no se verificó el listado completo de señales de alerta, por lo que no se reproduce aquí.
Un impuesto distinto: 1% a ciertas remesas
Conviene no confundir esta orden con el impuesto a las remesas, que es otra medida. Según el Servicio de Impuestos Internos (IRS), desde el 1 de enero de 2026 se aplica un impuesto de 1% a las remesas enviadas a otro país cuando el remitente paga en efectivo, giro postal, cheque de caja o un instrumento físico similar. El remitente es quien debe el impuesto; el proveedor lo cobra y lo declara trimestralmente en el Formulario 720.
El IRS publicó el 10 de abril de 2026 un reglamento propuesto sobre ese impuesto y fijó el 12 de junio de 2026 como fecha límite para comentarios.
Qué sigue sin confirmarse
Las fuentes oficiales consultadas no indican qué reglas definitivas han adoptado el Tesoro y los reguladores tras los plazos de 60 y 90 días, ni cómo aplicarán los bancos y empresas de envío los criterios de riesgo. Las estimaciones sobre cuántas personas o cuántos envíos se afectarían provienen de gremios y analistas, y no han sido confirmadas por fuentes oficiales.
¿Qué significa para ti?
- La orden no prohíbe enviar remesas; ordena revisar las reglas que siguen los bancos al identificar a sus clientes.
- Si abriste una cuenta o pediste crédito con ITIN, el banco podría pedirte información adicional; ese es un proceso de cada institución, no un cambio automático.
- Si pagas en efectivo, giro postal o cheque de caja para enviar dinero al extranjero, aplica el impuesto de 1% desde el 1 de enero de 2026; los pagos desde una cuenta bancaria no están en esa descripción del IRS.
- Conserva tus comprobantes de envío y guarda copia de los documentos que presentas al banco.
- Las reglas pueden cambiar tras los plazos de la orden, sobre todo el de mediados de noviembre. Consulta con tu institución financiera o con un abogado o asesor de confianza para tu caso.